El mero carry trade no alcanza para mover al tipo de cambio. El título de la nota en primera plana de El Financiero “Erosión del carry trade golpea al peso” afirma con contundencia: 1) que las operaciones de préstamo en dólares, para su conversión e inversión en pesos, aprovechando el diferencial entre la tasa de interés local respecto de la de EUA, han desaparecido, se han difuminado y 2) que esa desaparición es lo que propicia la caída del peso. La suposición o creencia es errónea.
¿El dólar se mueve por carry trade o éste se activa según el dólar?
Según la teoría, carry trade consiste en tomar dinero a bajo costo, en este caso en dólares de EUA (moneda de fondeo), traerlo a México, y convertirlo a pesos (moneda objetivo) para invertirlo a una tasa más alta. El objetivo es aprovechar el diferencial para que el préstamo se pague solo y la operación deje ganancias. Al reducirse el diferencial, la motivación para hacer la operación disminuye. Esa es la teoría.
En la práctica, la viabilidad de hacerla no depende de la magnitud del diferencial, ni siquiera del diferencial mismo, sino del tipo de cambio. Dos suposiciones simples:
Ejemplo 1: Un diferencial amplio puede producir pérdidas
- Con la tasa objetivo de Banxico (TO) al 6,50% y la tasa de los fondos federales (FR) al 3,75% (diferencial de 275 puntos base, pb) se toman prestados 1,000 dólares al 3.75% a 28 días, por los que se habrá que reembolsar un total de 1,003 dólares
- El dinero se pasa a pesos a $16,90 (cuando no se manifiestan las presiones cambiarias) para invertirse al 6,50% al mismo plazo, y genera 85 pesos. Al final se tienen 16.985 pesos.
- Si al cabo de los 28 días el dólar sube a $18,50, el recambio resulta en 918 dólares. La operación deja una pérdida de 85 dólares. Números cerrados.
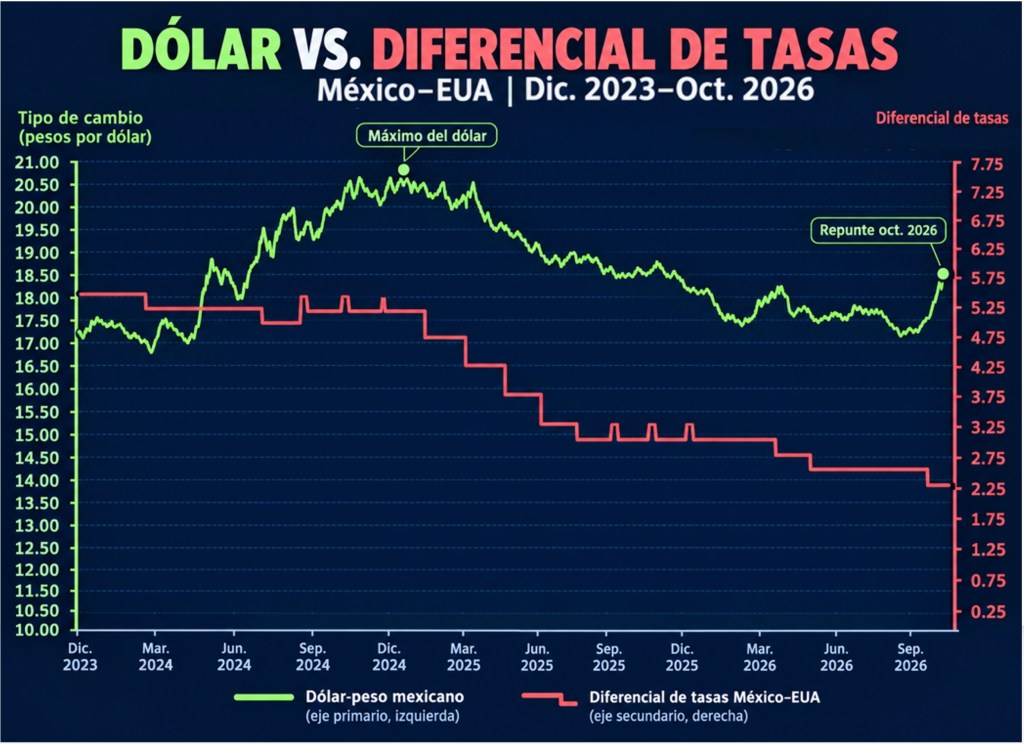
Un caso de este efecto se vivió entre abril de 2024 y febrero de 2025, cuando la TO estuvo entre 11% y 10% y la FFR entre 5,5% a 5,00%, con el diferencial amplio y favorable que llegó a ampliarse de 4,5% a 5,5% (el doble del actual), que no impidió el salto dólar desde $16.40 a alrededor de $21.00.
Ejemplo 2: Un diferencial mínimo puede generar ganancias
- Digamos que la TO baja a 5,5% y la FRR sube a 4,25% (nótese la reducción del diferencial a 1,25% o 125 pb) cuando el dólar se cotiza a $18,50. Se hace la operación en el mismo sentido, por indicios o estimaciones de que la presión amaina y calculando que el dólar puede bajar a $17,50. Si baja, se tendrá una ganancia de 58 dólares. Números cerrados.
Este caso de efecto contrario se observó entre marzo de 2025 y el pasado septiembre: el dólar cayó desde más de $20.00 a $16.90 pese a que el recorte paulatino de las tasas, hasta 6.50% y 3.75%, respectivamente, redujo el diferencial de 4.75% o 475 pb a 2.75% o 275 puntos.
En uno y otro caso el resultado se gesta por la combinación de diferentes porcentajes de tasas, y la variación del tipo de cambio como impulsor principal. Es la variación del dólar lo que motiva el carry trade, no al revés, tanto si se trata de operaciones a uno como a varios días. Solo cuando el dólar no se mueve, o se mueve poco, el resultado depende en exclusiva de los diferenciales de tasas. Véase la gráfica comparativa entre diferencial y tipo de cambio dólar-peso de diciembre de 2023 a inicios de octubre de 2026 y apréciese que el dólar subía aun con diferencial amplio y tendía a la baja cuando el diferencial se reducía.
Dada el alza del dólar, como ahora, las posiciones largas en pesos (moneda objetivo), cortas en dólares (moneda de financiamiento), se cierran, sí, para cortar pérdidas. Con el dólar arriba, se tantea el momento de abrir otras cuando se considere que le tempestad está por pasar.
La razón del alza actual del dólar
El diario usó el término “erosión”, de la geofísica, que significa que todo lo bueno que está en la superficie, toda la vida, desaparece, dejando la tierra inutilizable. En consecuencia, expresó la nota, se “desmantelaron las posiciones”. Desmantelar significa echar abajo edificios, construcciones, muros, fortificaciones, para que no quede algo de que lo estaba.
Podemos inferir que el diario (o el analista que dio su punto de vista) quiso decir que es el diferencial el que “desaparece”, “se esfuma o “difumina”, y que “se cerraron” todas las posiciones en pesos.
Como haya sido, NO es eso lo que sucede ni lo que provoca que el dólar suba contra el peso. Si se pueden generar pérdidas con un diferencial amplio, y ganancias con un diferencial reducido, como en las ilustraciones citadas, es que hay factores que pesan más, y no solo sobre el dólar-peso. Veamos:
- El diferencial entre la TO y la FFR sigue, no se ha esfumado, no ha llegado a ser de 0.00 ni mucho menos negativo (a favor de EUA). Disminuyó. Sigue positivo y sigue la vida en torno o sobre ello. Pero no es suficiente para producir ganancias de carry trade con largo en pesos porque el alza del dólar pesa más.
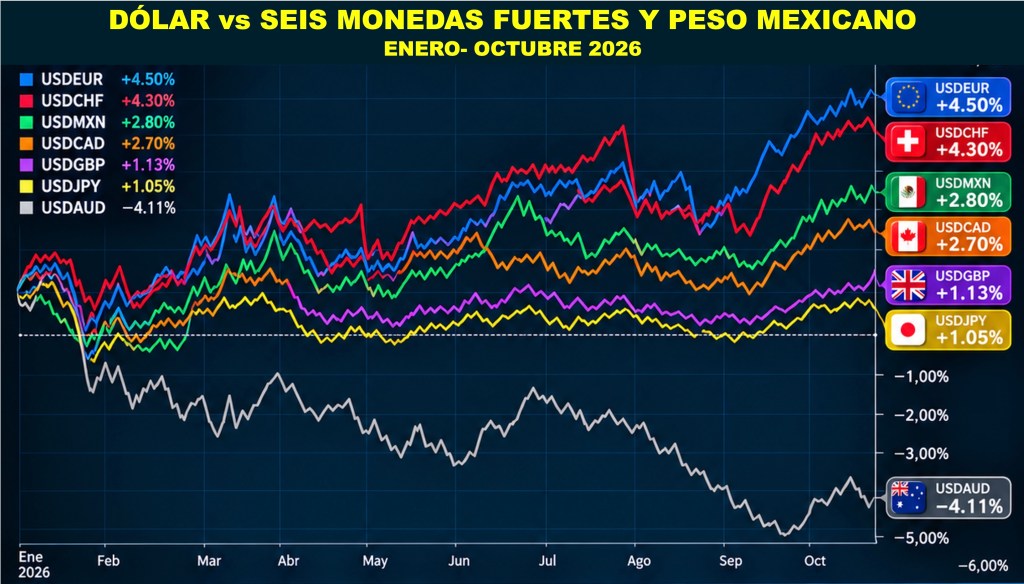
- No es un asunto del dólar contra el peso mexicano. El dólar rebota contra las seis monedas fuertes. Si fuera meramente razón de diferenciales México-EUA, no se estaría viendo la presión global en todos los mercados cambiarios. En el acumulado del año, el dólar sube más contra algunas de esas monedas que contra el peso. Véase la gráfica posterior.
- Desde luego, aquellas monedas se deprecian a la par de que se amplían los diferenciales negativos entre tasas en Europa respecto de la FFR, debido a que la inflación de EUA es mayor y apunta a subir más que en los principales países europeos, y que en Japón y Canadá. Pero no es la reducción de los diferenciales lo que lo causa. La baja de los diferenciales o la ampliación de los diferenciales negativos, según sea el caso, se está dando en línea con la depreciación de las monedas, no por la depreciación de éstas.
- En EUA hay una salida masiva de dinero de papeles de mediano y largo plazos que lleva la tasa de mercado secundario a 10 años a un nivel no visto desde 2002. Eso a su vez provoca el «efecto dominó» por el que vuela el dinero de todos los mercados para ir a la calidad, el fenómeno denominado fly to quality. Los flujos salen de activos líquidos hacia el único refugio seguro que es el dólar. Por eso se abaratan los precios de notas y bonos de mediano y largo plazos, en todos los países, incluyendo México, donde el M10 superó 9.60% de rendimiento. Ni siquiera los metales son refugio, sino más vulnerables que los bonos, pues el oro y la plata han caído hasta 23% y 55% desde sus cimas de febrero.
- ¿Cuál es la razón de fondo? La guerra contra Irán, que incrementa los riesgos, exacerba el alza del precio de petróleo, potencia al alza de precios en EUA y Europa, y es una amenaza de magnitud seria y global, no solo inflacionaria.
Posiciones especulativas netas sobre el peso, aún positivas
En la nota también se aduce que las posiciones especulativas sobre el peso se redujeron casi 80%, “consistente con el desmantelamiento de las posiciones de carry trade y con la depreciación del peso”.
Sobre estas posiciones hay que dejar claro que no es que indiquen que un precio va a ir en una dirección determinada. Los especuladores no pueden saber eso; lo que hacen es estar del otro lado, a contraparte de las posiciones de cobertura de los denominados “hedgers”, las entidades que intentan protegerse de movimientos adversos.
La denominación completa es “posiciones especulativas netas”, porque hay contratos abiertos de los especuladores que protegen a instituciones que temen el alza del precio, como de los protegen a las que temen la baja. Es decir, que los especuladores no actúan en un solo sentido ni en forma aislada, como si el mercado fuera solo de vendedores, sin compradores.
Si el número de contratos de venta a futuro del peso por parte de especuladores es mayor que los contratos de compra, significa que del lado de los que se cubren ocurre lo contrario: tienen abiertos más contratos de compra a futuro del peso que contratos de venta. Así es que, considerando hedgers y especuladores, las posiciones el mercado de futuros están balanceadas.
La publicación de Commodity Futures Trading Commission, CFTC, del 16 de octubre, indica que las posiciones especulativas netas sobre el peso (pese su reducción) y las del yen, son positivas; el resto, negativas. Y si se trata de resaltar la proporción en que han disminuido las del peso, véase entonces las cuatro últimas, en especial las del dólar australiano, que son negativas y han caído 237% desde su máximo, a pesar de que la tasa de efectivo oficial u Official Cash Rate del banco central de Australia, es superior a la FFR.
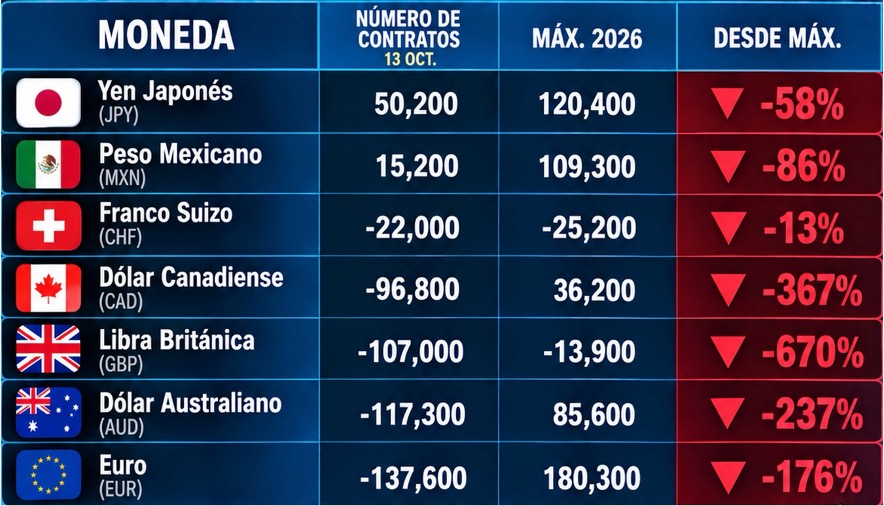
Si por las posiciones de especuladores se le quiere dar al peso una orientación bajista, es evidente que las perspectivas de depreciación de las otras monedas son mayores. Mas insisto: no es ese el modo de interpretarlas ya que, al igual que el diferencial entre tasas, corresponden o son consecuencia del movimiento cambiario. No al revés.
En conclusión: aunque el diferencial entre tasas prevalece favorable a México, aun si se agrandara, como en aquel primer ejemplo citado, no es atractivo realizar operaciones de carry trade porque la ganancia se diluiría y hasta generaría pérdidas si el dólar sube. Ocurre lo mismo que con el arbitraje internacional de acciones y otros activos de renta variable: el motor principal es dólar, no la cotización de las acciones.
Para entender el alza súbita y vertical del dólar hay que tomar en cuenta el contexto global, financiero, económico y político, y su impacto en todas las monedas. Explicar la subida como un fenómeno que ocurre contra una sola moneda, sus circunstancias y perspectivas, es cuando menos falta de rigor analítico.
Es posible que el reportero del diario haya malinterpretado o sesgado las opiniones de los analistas, o que éstos no le hayan vertido sus explicaciones con claridad, suficiencia o tino.


Deja una respuesta