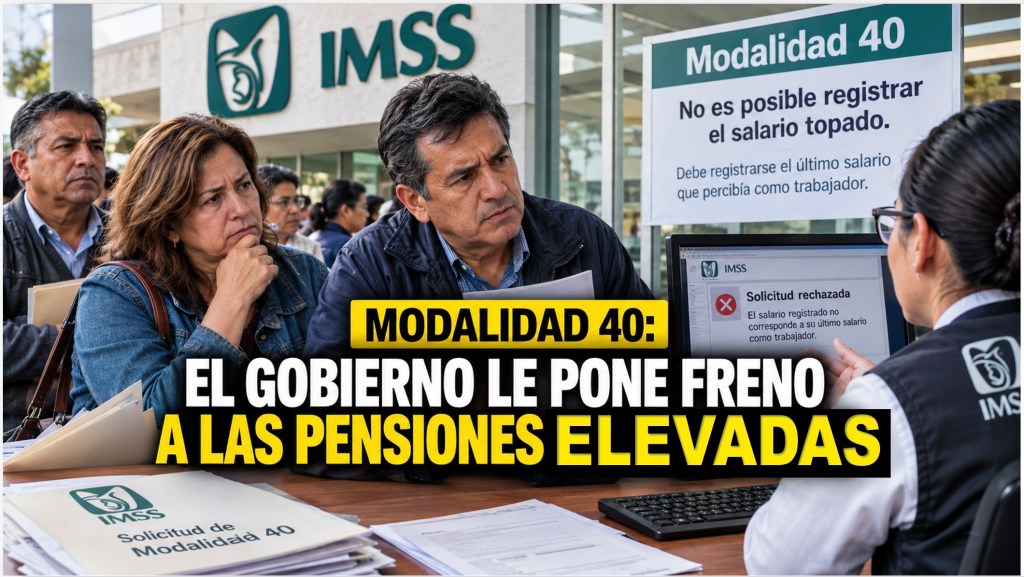
La «Modalidad 40» es el mecanismo que tienen los que han dejado de ser empleados, en forma temporal o definitiva, para seguir afiliados al IMSS, para acumular más semanas cotizadas y aspirar a una pensión por cesantía en Edad Avanzada o por Vejez, y que sea lo más elevada posible.
Infiero que el gobierno quiere acotar ventajas, por no llamarle abusos, de los que se inscriben a la Modalidad. Por ejemplo:
- Alguien que percibía $20.000 de salario nominal, podía solicitar el alta con el salario máximo permitido por el IMSS, que ronda $88.000 mensuales, números cerrados. Registrarse con ese salario supone el beneficio de aspirar a la pensión más alta. Es decir que el solicitante puede recibir $88,000 mensuales, aunque su salario como empleado por 20, 30 o más años no hubiera pasado de una cifra mucho menor.
En otras palabras, el trabajador se concedía un aumento de suelo al pasar de empleado a desempleado o a trabajador autónomo y registrarse en la Modalidad.
El cambio aprobado determina que, en lo sucesivo, quien quiera inscribirse a la Modalidad podrá hacerlo con el salario que tenía al día que fue dado de baja por su empleador, haya sido de $15, $20, $60 mil pesos, más una UMA (Unidad de Medida y Actualización), hoy en día de $3.500. Si la última percepción fue de $20.000, el salario a registrar para su aspiración de pensión en octubre de 2026 sería de $23.500. Cifras redondeadas.
El trasfondo en números
No es un asunto menor. A la fecha hay alrededor de 275 mil personas inscritas en la Modalidad. Si suponemos que todas optaron por el salario tope (al menos eso veo en los demás afiliados que van a la Subdelegación por su recibo para luego ir a pagar al banco), tenemos lo siguiente:
- Cada pensionado por esta vía cuesta al IMSS la suma de $1.143.500 al año, considerando 13 meses, 12 regulares más uno de aguinaldo.
- De hecho, la cifra es más alta porque hay pensionados que reciben asignaciones familiares o especiales: 15% adicional por cónyuge, concubina o concubinario; 10% por cada hijo menor de 25 años, o en su caso, 10% por sus padres. En el último de los casos, 15% como ayuda asistencial si no tiene cónyuge, concubina, hijos, ni padres.
- Si el (la) pensionado(a) tiene al menos a su cónyuge, su pensión anual sube a $1.315.000.
- Al multiplicar esta cifra por los 275.000 afiliados, tenemos que el gobierno eroga más de 360 mil millones de pesos anuales en este rubro. En 5 años, alrededor de 1.8 billones de pesos, con la actualización correspondiente.
¿Será sostenible?
Supongamos que en 7 u 8 años el número de afiliados a la Modalidad sube, de forma conservadora, a 400.000. Estaríamos hablando de una erogación anual de más de 525 mil millones de pesos (más de medio billón) que por supuesto irían abultando más y más la carga del gobierno.
Con la restricción aprobada, eso ya no sucedería. El monto no llegaría a tanto ya que la mayor parte de los nuevos afiliados sería registrado con un salario inferior al tope.
Es un caso delicado porque, según datos de Consar, hay todavía hay alrededor de 20 millones de trabajadores que pueden pensionarse por la Ley de 1973. Si calculamos, también de forma conservadora, que el 10% de ese total es despedido o deja su empleo antes de la edad de jubilación, quiere seguir cotizando, y aplica a la Modalidad, las cifras se disparan. Y eso es solo una parte de la enorme cantidad que significa el total de las pensiones a cargo del IMSS. Por eso infiero, reitero, que el trasfondo de la modificación es el gasto, la carga a las finanzas públicas.
Los demás cambios a la Modalidad 40 son de forma.


Deja una respuesta